Central de Conhecimento FiscalINFORMAÇÃO SEGURA PARA DECISÕES MAIS EFICIENTES
▣
Central de Conhecimento Fiscal
Início › Comece por aqui
Comece por aqui
Um roteiro para iniciar sua rotina no setor fiscal, encontrar os procedimentos e saber quando pedir apoio.
1. Como usar a Central
Pesquise pelo assunto na barra Pesquisar na Central ou escolha uma área no menu esquerdo. Ao abrir um conteúdo, use Neste manual, à direita, para ir direto ao tópico desejado.
Manual: procedimentos operacionais no sistema.
Entendendo as Obrigações: explicações para compreender cada entrega.
Legislação: consulta às referências e fontes oficiais.
Ferramentas: apoio aos cálculos e às conferências.
Agenda Fiscal: consulta dos prazos, que devem ser conferidos para a empresa atendida.
Se você já tem uma dúvida sobre uma situação do dia a dia, consulte O que fazer quando….
2. O que conferir antes de começar
Confirme a empresa, o CNPJ, o estabelecimento e a competência em que vai trabalhar.
Confira o regime tributário, as atividades e as particularidades da empresa com o responsável pela carteira.
Verifique se recebeu os documentos e os acessos necessários e se existem pendências do período anterior.
Consulte as obrigações e os prazos aplicáveis antes de organizar a execução.
Se houver dúvida no cadastro ou na parametrização, peça orientação antes de alterar o sistema.
3. Ordem das rotinas
Use esta sequência como orientação inicial e ajuste as etapas às particularidades da empresa e às instruções do responsável.
Importar as notas. Utilize a importação automática como primeira opção. A importação por XML é a alternativa de contingência quando a rotina prioritária não puder ser utilizada.
Conferir o movimento. Compare os documentos recebidos com os registros importados. Verifique competência, valores, duplicidades, cancelamentos e retenções, quando aplicáveis. Resolva as divergências antes da apuração.
Apurar e revisar. Siga o procedimento correspondente ao regime da empresa e encaminhe as dúvidas ao responsável pela revisão.
Preparar e entregar as obrigações. Identifique as obrigações aplicáveis, gere os arquivos, confira os resultados e siga a revisão prevista pelo escritório antes da transmissão.
Concluir o controle. Confira o retorno das transmissões, guarde os recibos e comprovantes no local adotado pelo escritório e atualize o controle de obrigações. Informe eventuais pendências ao responsável.
4. Quem procurar quando surgir uma dúvida
Peça ao seu gestor, no início das atividades, a indicação de quem acompanha sua carteira e revisa suas entregas.
Dúvidas sobre a empresa ou seus documentos: procure o responsável pela carteira.
Dúvidas de apuração, tributação ou entrega: procure a coordenação fiscal ou o revisor indicado.
Erros de sistema, acesso ou certificado: acione o responsável pelos sistemas ou o suporte autorizado pelo escritório.
Ao pedir ajuda, informe empresa, competência, etapa, mensagem de erro e o que já conferiu. Encaminhe uma captura de tela quando necessário, sem expor senhas ou credenciais.
♧Últimas Atualizações Legislativas
Reforma Tributária
Monitoramento da legislação da Reforma TributáriaConsulte o status e as fontes oficiais no Monitor Legislativo.
ISSQN
Consulta de local de incidência do ISSQNFerramenta baseada na LC 116 para apoio à análise territorial.
Simples Nacional
Resolução CGSN nº 140/2018Fonte oficial acompanhada pelo monitor legislativo.
▣Próximas Obrigações
📅
Agenda Fiscal
Consulte os vencimentos por competência e acompanhe as principais obrigações fiscais.
Início › Guia Operacional › O que fazer quando...
GUIA OPERACIONAL
O que fazer quando...
Roteiros rápidos para situações comuns do setor Fiscal. Use como ponto de partida e acesse os manuais e ferramentas da Central quando precisar do procedimento completo.
🏢 Empresa nova ou recebida por migração
Checklist inicial para preparar a empresa para a rotina fiscal, seja uma empresa recém-aberta ou uma empresa que veio de outro escritório.
Conferir o regime tributário e a data de início ou de responsabilidade do escritório.
Conferir CNPJ, inscrições estadual e municipal e atividades.
Cadastrar e parametrizar a empresa no Alterdata Fiscal.
Cadastrar a empresa no Acessórias e definir os controles aplicáveis.
Verificar município, sistema de NFS-e e acessos necessários.
Definir as obrigações fiscais aplicáveis e os respectivos vencimentos.
Conferir certificado digital, procurações e acessos aos portais necessários.
Em caso de migração, conferir a situação fiscal recebida, últimas competências entregues e possíveis pendências.
Confirmar como serão recebidos documentos e notas fiscais.
Checklist concluído ✓
🧾 Chegou uma nota de serviço com retenção
Conferências básicas antes de lançar ou apurar.
Identificar o serviço prestado e o item correspondente.
Conferir município da prestação e regra de incidência do ISSQN.
Verificar quem é o responsável pela retenção.
Conferir as retenções indicadas no documento e o enquadramento da operação.
Registrar corretamente no sistema antes da apuração.
📍 Cliente prestou serviço em outro município
Roteiro para não definir o ISS apenas pelo endereço do cliente.
Identificar o item do serviço na LC 116/2003.
Consultar a regra territorial aplicável ao serviço.
Verificar retenção e responsabilidade tributária na legislação municipal.
Conferir cadastro municipal ou exigências locais, quando aplicáveis.
Validar os dados antes da emissão ou escrituração da NFS-e.
🔄 Empresa mudou de regime tributário
Pontos de controle para a transição entre regimes.
Confirmar a data a partir da qual o novo regime produz efeitos.
Atualizar a parametrização fiscal da empresa.
Revisar as obrigações acessórias aplicáveis.
Revisar forma de apuração dos tributos e documentos fiscais.
Atualizar a agenda e os controles internos.
Registrar particularidades da transição para a equipe.
Início › Manuais › Protheus
EM DESENVOLVIMENTO
Manuais Protheus
Esta área está sendo preparada para receber os procedimentos operacionais do sistema Protheus.
Os manuais serão disponibilizados gradualmente na Central Fiscal.
Início › Manuais › RM
EM DESENVOLVIMENTO
Manuais RM
Esta área está sendo preparada para receber os procedimentos operacionais do sistema RM.
Os manuais serão disponibilizados gradualmente na Central Fiscal.
Início › Manuais › Noventa
EM DESENVOLVIMENTO
Manuais Noventa
Esta área está sendo preparada para receber os procedimentos operacionais do sistema Noventa.
Os manuais serão disponibilizados gradualmente na Central Fiscal.
Início › Manuais Alterdata › Cadastro de Empresa
MANUAL ALTERDATA
Cadastro de Empresas
Procedimento para complementar no módulo Fiscal os dados da empresa previamente cadastrada no gerenciador WPHD e configurar as principais abas do cadastro.
PrioridadeProcedimento padrão do escritório
SistemaAlterdata Fiscal
RevisãoOutubro/2026
Antes de iniciar
Antes de cadastrar a empresa no Fiscal, certifique-se de que ela esteja devidamente cadastrada no WPHD.
01
Acessar o cadastro de empresas
1.1 Na tela principal do Fiscal, clique na aba Cadastros.
1.2 Clique em Empresas.
1.3 Clique no ícone da folha branca (Novo) para iniciar um novo cadastro.
02
Configurar a aba Básico
2.1 Clique em Adicionar e informe o mês e ano inicial e final. Em seguida, clique em Gravar.
2.2 Acesse a aba Cálculo IR e selecione o tipo de cálculo e o tipo de empresa.
2.3 Para empresas do Simples Nacional, acesse Simples Nacional (Super Simples), marque o que é recolhido junto ao Simples Nacional — ICMS e ISS ou PIS/COFINS monofásico — e informe o código de acesso ou cadastre o certificado digital.
Complementar e Livros
Conforme o procedimento interno, não é necessário alterar as abas Complementar e Livros.
03
Configurar a Centralização
Nesta aba são configurados os casos de matriz e filiais.
3.1 Informe a situação da empresa quanto à centralização.
3.2 Caso a empresa seja centralizada, informe a empresa centralizadora.
3.3 Informe os códigos das guias de DARF cadastradas no sistema de Guias.
04
Preencher Observação
Nesse campo podem ser registradas informações de apoio da empresa, como referências de emissores e outras observações utilizadas na rotina.
Atenção
Evite registrar senhas ou credenciais sensíveis em campos de observação de acesso amplo.
05
Configurar o Fechamento
Nesta aba é configurada a forma de apuração dos impostos para que o cálculo seja realizado automaticamente.
5.1 Clique em Adicionar e informe o ano do processamento.
5.2 Informe as datas inicial e final consideradas para a apuração. Para fechamento mensal, utilize como data inicial o primeiro dia do mês.
5.3 Selecione o Tipo de Tributo e o Tipo de Fechamento relativo à apuração do ICMS e IPI: Quinzena, Decêndio ou Mensal.
5.4 Clique em Gravar.
06
Configurar a Área Federal
Nesta aba, configure os impostos federais de acordo com os métodos de trabalho aplicáveis à empresa.
6.1 Clique em Adicionar.
6.2 Informe o ano do processamento.
6.3 Configure as abas e opções federais conforme a situação da empresa.
07
Configurar a Área Municipal
Nesta aba, configure se a empresa faz apuração e recolhimento do ISS. O método do sistema utiliza alíquota aplicada diretamente sobre a nota de serviço; por isso, deve ser conferido se esse é o método adotado pelo município atendido.
Apura ISS: marque Sim quando a empresa apurar ISS.
Trabalha com Cupom Fiscal de ISS: informe se a empresa trabalha com Nota Fiscal de Serviço.
Lança Nota de Serviço no Movimento de ICMS: marque conforme a operação da empresa e informe o código fiscal desejado quando aplicável.
08
Configurar Códigos
Nesta aba, vincule os códigos de operação de Receita Simples para ISS e Receita Simples para ISS Retido ao cadastro da empresa.
A operação deve ser definida conforme a forma de tributação do cliente — Anexo III, IV ou V — e as receitas do Simples devem seguir o respectivo anexo.
09
Configurar Equivalência
Nesta aba, configure as equivalências entre códigos de operações e códigos de serviços.
9.1 Clique em Incluir Registro.
9.2 Selecione o código de operação.
9.3 Selecione o código de serviço.
9.4 Clique em Confirmar.
Equivalência entre código de operação e código de serviço.
Importante
Se o cliente possuir vários serviços, todos os serviços utilizados deverão ser cadastrados nas respectivas equivalências.
Conferência final
✓ Cadastro prévio no WPHD
✓ Período e Cálculo IR
✓ Simples Nacional, quando aplicável
✓ Centralização
✓ Fechamento
✓ Área Federal
✓ Área Municipal / ISS
✓ Códigos
✓ Equivalências dos serviços
Início › Manuais › Alterdata › Importação Automática de Notas
MANUAL ALTERDATA
Importação Automática de Notas
Alterdata Fiscal — Importação de documentos pelo conciliador/NF-Stock.
PrioridadeProcedimento padrão do escritório
SistemaAlterdata Fiscal / NF-Stock
RevisãoOutubro/2026
PROCEDIMENTO PRIORITÁRIO Utilize esta rotina como primeira opção para importação de notas. Caso a importação automática não esteja disponível ou apresente falha, utilize o procedimento de contingência Importação de NFS-e via XML.
Objetivo
Orientar a importação de notas pelo conciliador do Alterdata Fiscal, incluindo a seleção da empresa, configurações de importação, importação para o movimento, visualização de DANFE e exclusão de notas do grid.
1. Acessar a importação automática
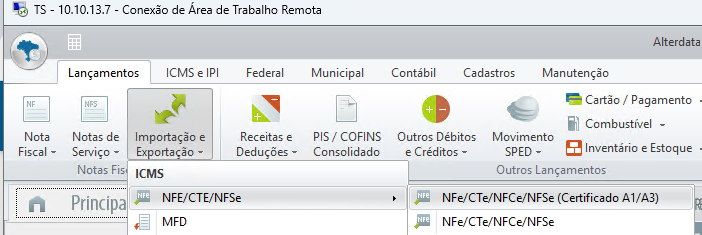
1.1 Na tela principal do Fiscal, acesse a aba Lançamentos.
1.2 Clique em Importação e Exportação › NFE/CTE/NFe/NFSe (Certificado A1/A3).
Acesso à rotina de importação pelo menu Lançamentos.
2. Selecionar a empresa
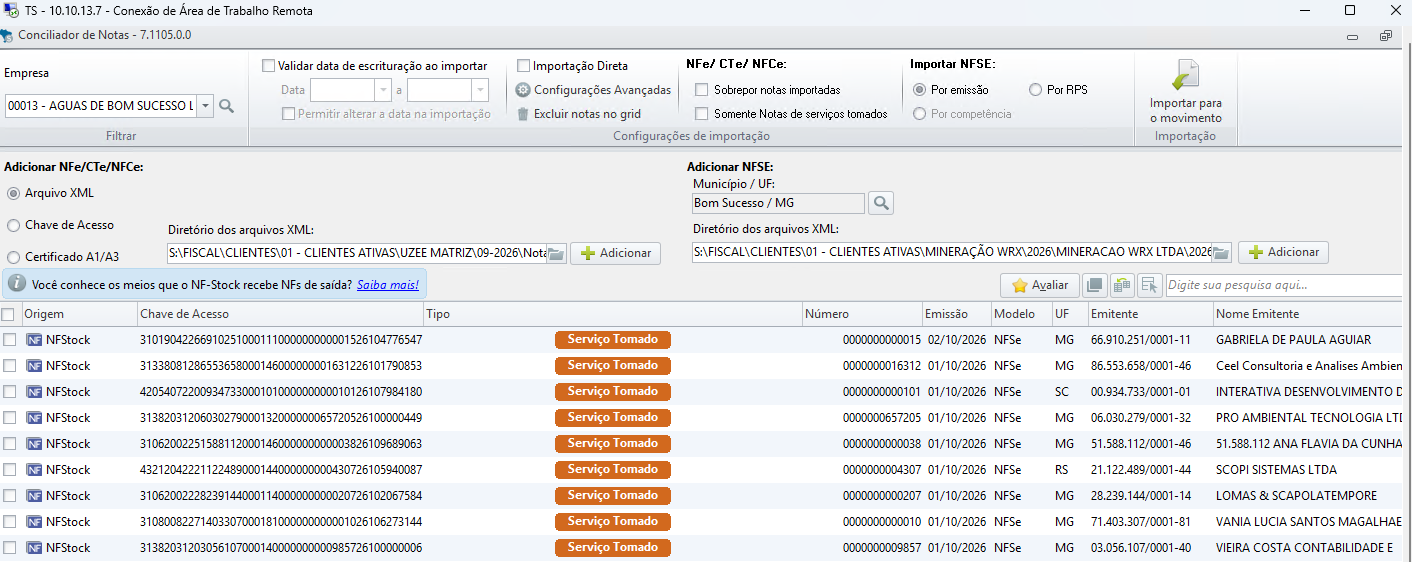
2.1 Selecione a empresa desejada.
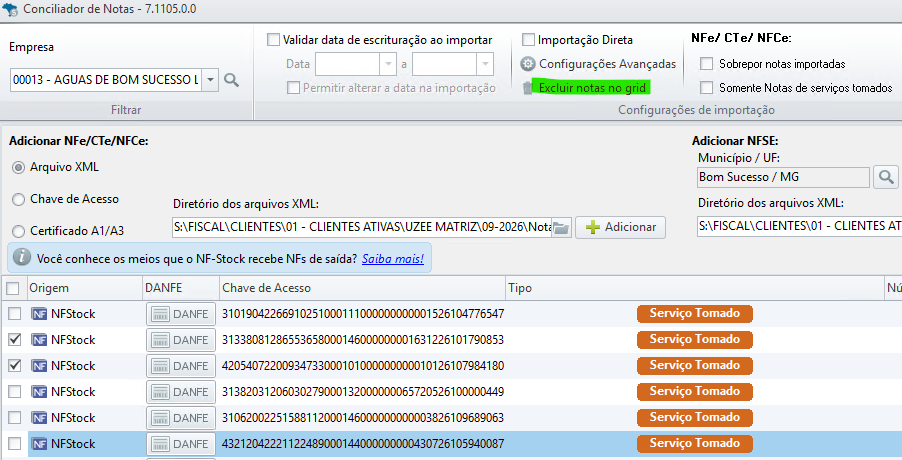
Conciliador de notas — seleção da empresa e documentos disponíveis.
3. Configurar a importação
Configure as opções necessárias conforme a operação. Entre os campos disponíveis estão validação da data de escrituração, período, alteração de data na importação, importação direta, sobreposição de notas e importação somente de serviços tomados.
Para NFSe, defina o critério de importação aplicável: por emissão, por competência ou por RPS. A tela também permite adicionar documentos por arquivo XML, chave de acesso NF-Stock, certificado A1/A3 e, para NFSe, município e diretório dos arquivos.
4. Importar para o movimento
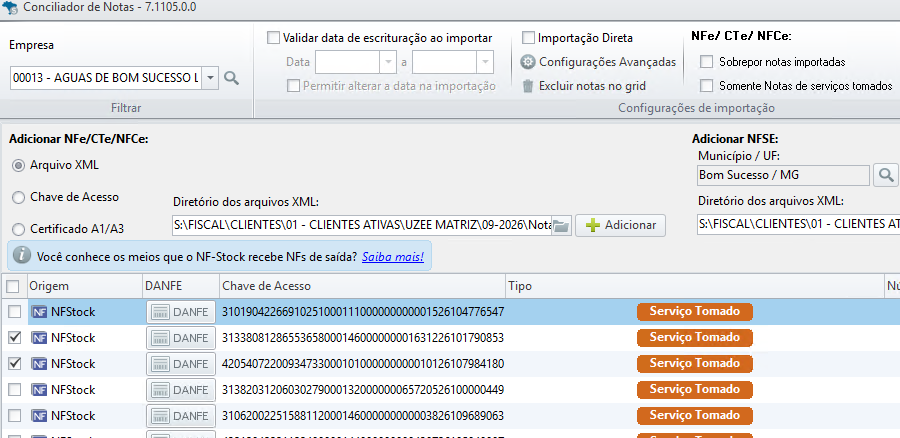
4.1 Marque os DANFEs/documentos que deseja importar.
4.2 Clique em Importar para o movimento.
5. Visualizar DANFE
5.1 Acesse a mesma rotina, selecione a empresa e localize a nota desejada.
OBSERVAÇÃO Conforme o manual de origem, a visualização da DANFE está disponível para notas importadas pelo NF-Stock.
5.2 Clique em DANFE.
Localização da nota e acesso à DANFE no conciliador.
6. Excluir notas do grid
6.1 Acesse a rotina, selecione a empresa e marque a nota desejada.
6.2 Clique em Excluir Notas do Grid e confirme a exclusão.
Opção Excluir notas no grid.
FLUXO DO ESCRITÓRIO 1º Importação Automática → se houver indisponibilidade ou falha → 2º Importação via XML.
Início › Manuais Alterdata › Importação de NFS-e via XML
MANUAL ALTERDATA
Importação de NFS-e via XML
Alterdata Fiscal — Importação e conferência de Notas Fiscais de Serviço.
PrioridadeProcedimento de contingência
SistemaAlterdata Fiscal
RevisãoOutubro/2026
PROCEDIMENTO DE CONTINGÊNCIA A rotina prioritária do escritório é a Importação Automática de Notas. Utilize a importação via XML quando a rotina automática não estiver disponível ou não estiver funcionando corretamente.
Objetivo
Padronizar a importação de Notas Fiscais de Serviço eletrônicas (NFS-e) por arquivo XML no Alterdata Fiscal, garantindo a correta seleção da empresa, do período, do critério de escrituração e do código de operação, além da conferência das notas após a importação.
1. Importação dos arquivos XML
1.1 Acesse o módulo Fiscal e clique em Lançamentos › Importação e Exportação › NFSE - XML.
1.2 Separe os arquivos XML que serão importados em uma pasta de fácil localização.
1.3 Antes de realizar a importação, confirme se os documentos ainda não foram escriturados, evitando duplicidades.
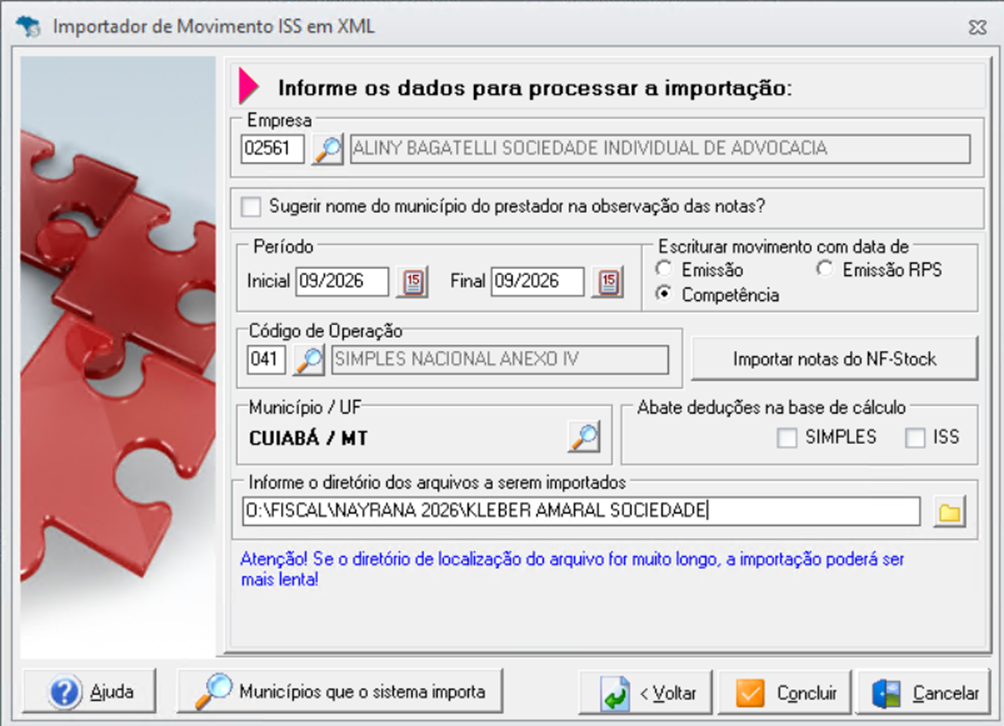
1.4 Na tela de importação, confira a empresa e o período. Em seguida, defina o critério de escrituração — data de emissão ou competência — e informe o diretório em que a pasta com os arquivos XML foi salva.
Tela de importação de NFS-e via XML no Alterdata Fiscal.
ATENÇÃO O nome de alguns menus pode variar conforme a versão do Fiscal. O procedimento deve ser conferido de acordo com a versão instalada do Alterdata.
2. Conferência após a importação
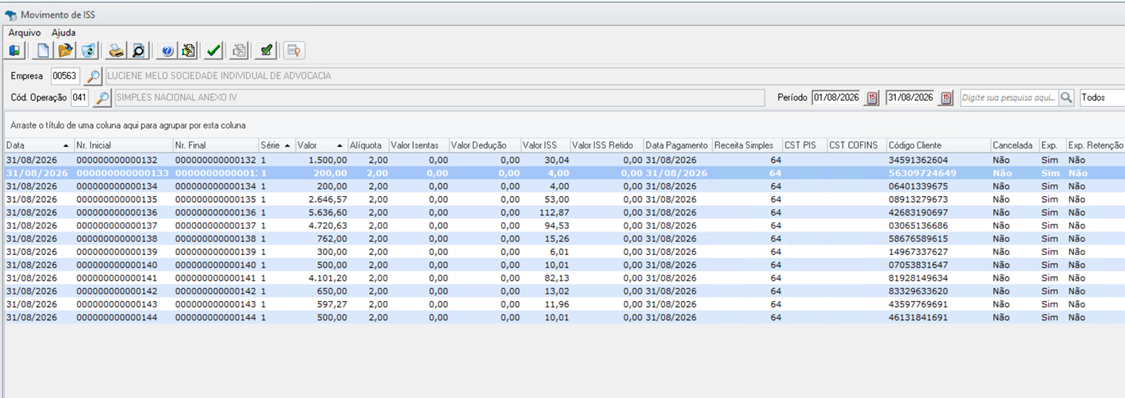
2.1 Acesse Lançamentos › Nota de Serviços › Nota Fiscal Prestados ou Tomados, conforme o tipo de documento que deseja conferir.
2.2 Selecione a empresa e informe o período correspondente à importação.
Movimento de ISS para conferência das notas importadas.
ATENÇÃO AO CÓDIGO DE OPERAÇÃO O código de operação é definido no cadastro da empresa e, por isso, normalmente é preenchido automaticamente na importação e na consulta das notas já escrituradas. Se a empresa possuir mais de um código de operação, confirme se o documento foi lançado no código correto. A utilização de um código inadequado pode afetar a apuração fiscal.
Início › Manuais › Alterdata › Rotinas Automáticas
MANUAL ALTERDATA
Rotinas Automáticas
Alterdata Fiscal — Cadastro, acompanhamento e gerenciamento de rotinas automáticas.
PrioridadeProcedimento padrão do escritório
SistemaAlterdata Fiscal
RevisãoOutubro/2026
Objetivo
Orientar o cadastro, a edição, a exclusão e o acompanhamento de rotinas automáticas no Alterdata Fiscal, incluindo rotinas de Importação e Apuração.
ATENÇÃO Antes de gravar um agendamento, confira a empresa, o tipo de rotina, a recorrência, a data e a hora programadas para execução.
1. Agendamentos
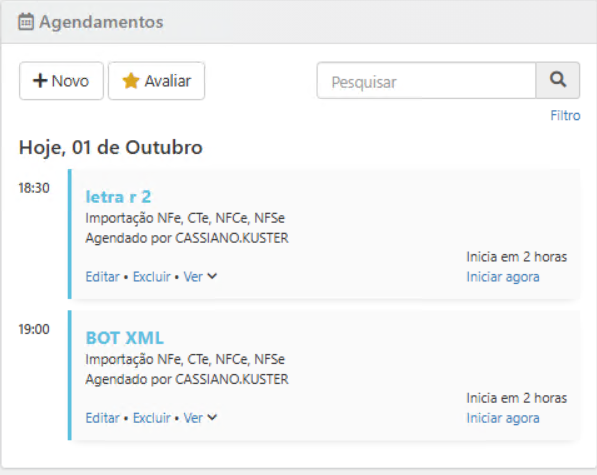
Na coluna Agendamentos é possível cadastrar, editar ou excluir rotinas. Os agendamentos são ordenados pela data mais próxima e também podem ser antecipados para execução imediata.
2. Cadastrar um agendamento
2.1 Na tela principal do Fiscal, acesse a aba Rotinas Automáticas.
2.2 Na coluna Agendamentos, clique em Novo.
Área de Agendamentos para criação e gerenciamento das rotinas.
2.3 Selecione o tipo de rotina: Importação ou Apuração.
2.4 Informe a descrição, a recorrência e a data e hora de execução.
2.5 Clique em Configurar Rotina.
3. Configuração — Importação
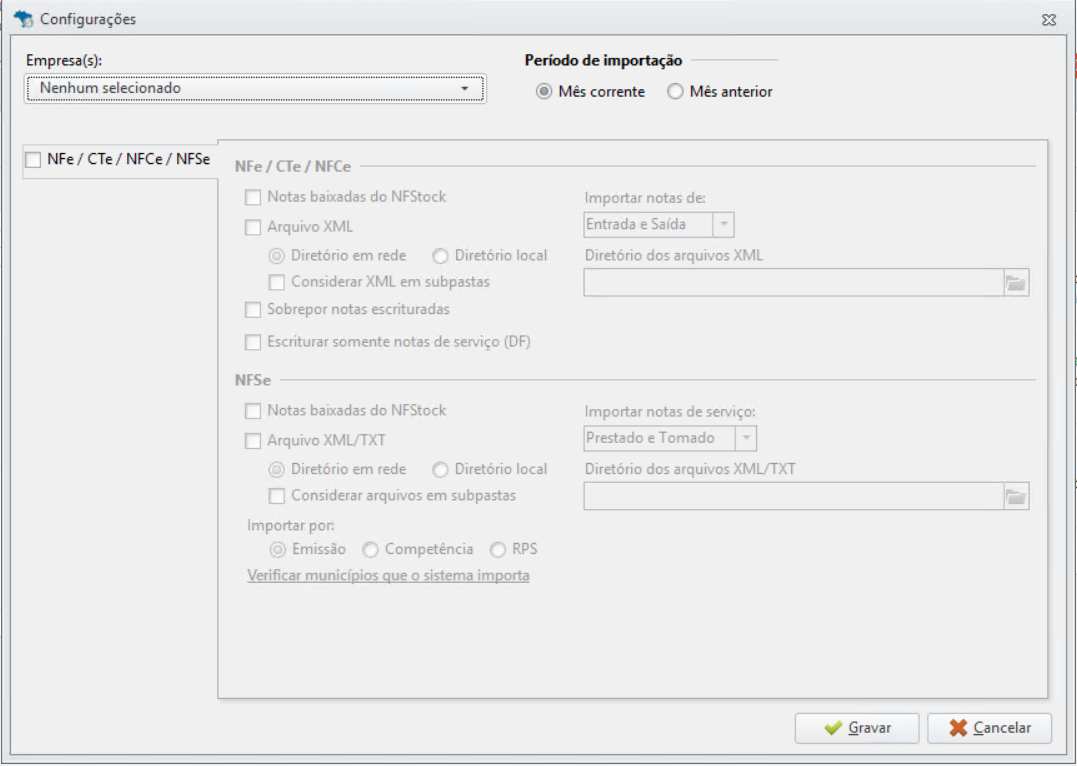
3.1 Selecione as empresas que participarão da importação e defina o período: mês corrente ou mês anterior.
3.2 Para documentos fiscais, marque NFe, CTe e NFCe e defina a origem e as opções de importação.
3.3 Entre as opções disponíveis estão notas baixadas do NFStock, arquivo XML, sobreposição de notas escrituradas, escrituração somente de notas de serviço e seleção dos tipos de notas a importar.
Configuração das empresas, período e opções da rotina de Importação.
3.4 Após a configuração, clique em Gravar.
4. Configuração — Apuração
4.1 Selecione as empresas que serão apuradas e marque a opção DAS.
4.2 Defina se receitas e encargos de períodos anteriores serão recalculados, se declarações já entregues serão retificadas e quais documentos deverão ser gerados e enviados.
4.3 Defina também o diretório de execução. O diretório em rede permite execução em outros computadores; o diretório local restringe a execução à máquina configurada.
4.4 Clique em Gravar para salvar a configuração e, ao final, grave o agendamento.
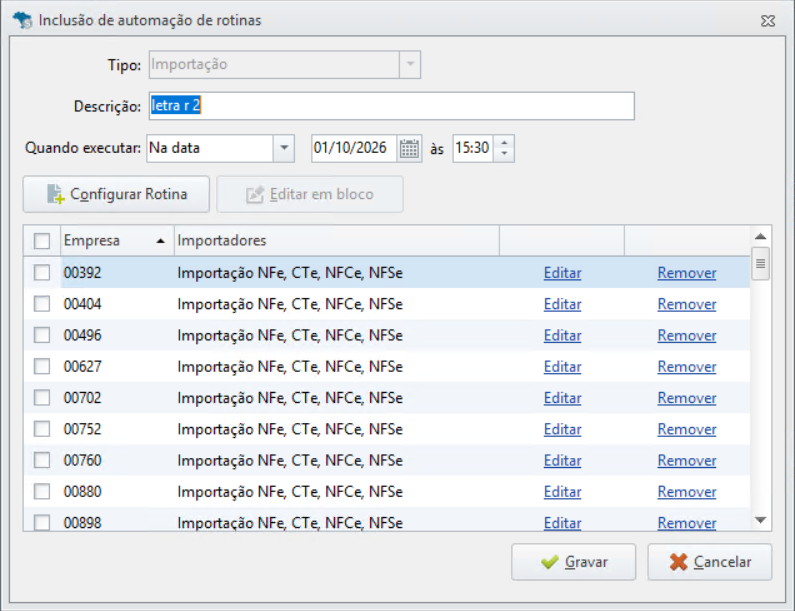
5. Editar um agendamento
5.1 Acesse Rotinas Automáticas, localize o agendamento e clique em Editar.
5.2 Faça as alterações necessárias e clique em Gravar.
Tela de inclusão e manutenção do agendamento.
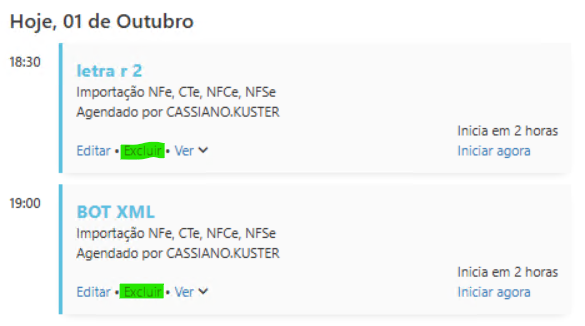
6. Excluir um agendamento
6.1 Na aba Rotinas Automáticas, localize o agendamento que deseja remover.
6.2 Clique em Excluir e confirme a exclusão.
Opção de exclusão disponível no agendamento.
7. Em Execução
A coluna Em Execução demonstra as rotinas que a AVA está executando no momento e a fila de rotinas aguardando execução. Após o processamento, são gerados registros no Gerente Eletrônico.
8. Atividade Recente
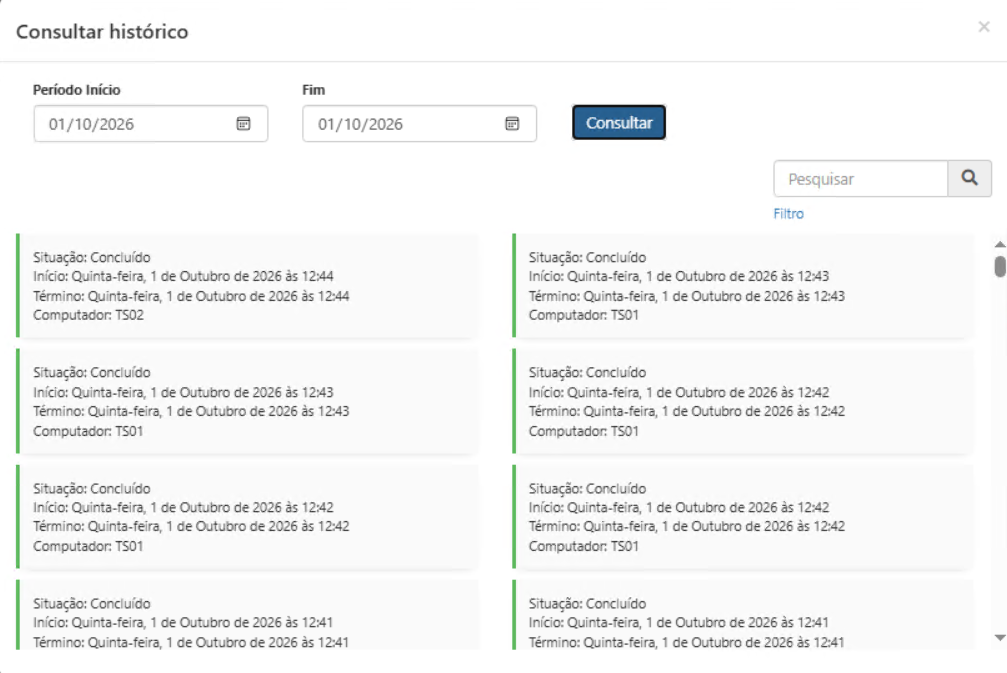
A coluna Atividade Recente apresenta as últimas rotinas executadas pela AVA e permite consultar outros períodos.
8.1 Clique em Outros Períodos, informe as datas inicial e final e clique em Consultar.
Consulta do histórico de execuções por período.
CONFERÊNCIA FINAL Após configurar a rotina, confirme se o agendamento aparece na lista com empresa, descrição, recorrência e horário corretos.
Início › Manuais › Alterdata › Exportação Contábil
MANUAL ALTERDATA
Exportação Contábil
Alterdata Fiscal — Exportação de dados do sistema Fiscal para o sistema Contábil.
PrioridadeProcedimento padrão do escritório
SistemaAlterdata Fiscal / Contábil
RevisãoOutubro/2026
Objetivo
Orientar a exportação dos dados do sistema Fiscal para o sistema Contábil, desde o acesso à rotina até a configuração e geração do lote contábil.
ATENÇÃO Antes de exportar, confira as empresas selecionadas, o período de referência, os tipos de movimento e, quando aplicável, os tributos que deverão compor a exportação.
1. Acessar a Exportação Contábil
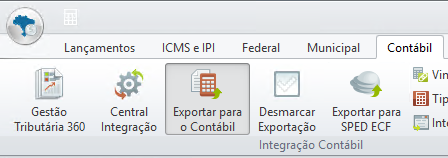
1.1 Na tela principal do Fiscal, acesse a aba Contábil.
1.2 Clique em Exportar para o Contábil.
Acesso à rotina Exportar para o Contábil.
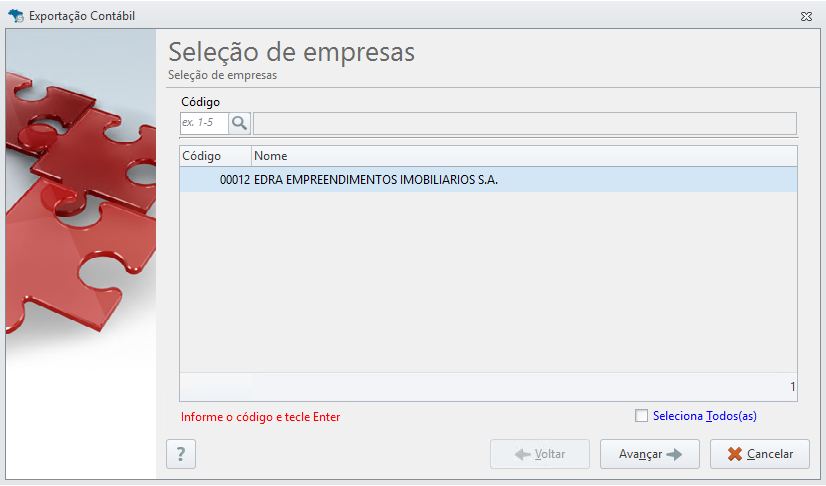
2. Selecionar as empresas
2.1 Selecione as empresas desejadas para a exportação.
2.2 Clique em Avançar.
Seleção das empresas que serão consideradas na exportação.
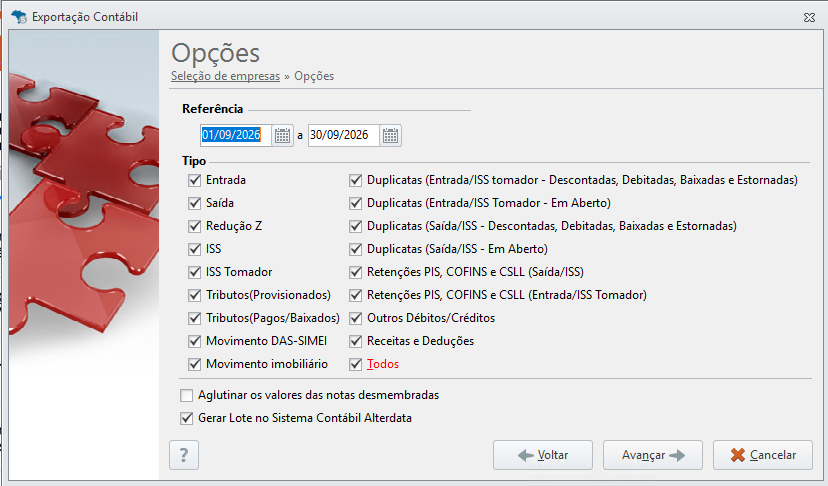
3. Definir o período e os movimentos
3.1 Informe o período de referência.
3.2 Marque os tipos de movimento que deverão ser considerados para a exportação.
3.3 Marque Gerar Lote no Sistema Contábil Alterdata.
Definição do período, tipos de movimento e geração do lote no Sistema Contábil Alterdata.
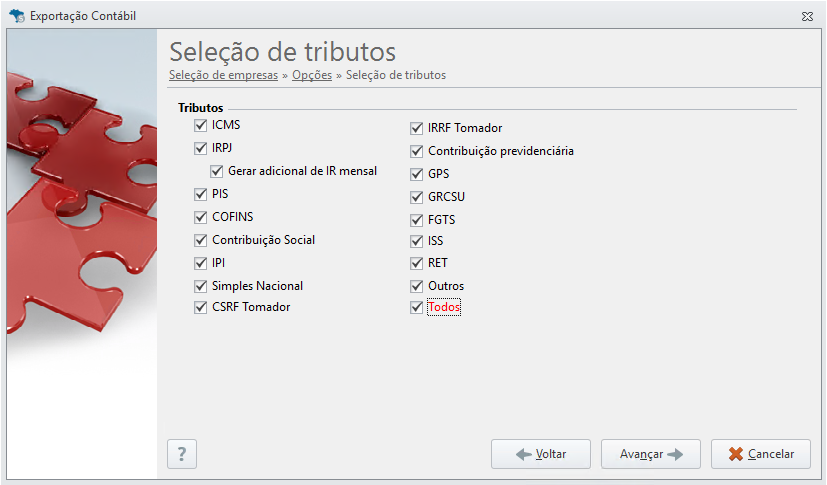
4. Selecionar os tributos
4.1 Clique em Avançar para marcar os tributos que serão exportados.
OBSERVAÇÃO A tela de seleção de tributos é apresentada quando o tipo de movimento Tributos estiver marcado.
Seleção dos tributos que serão considerados na exportação.
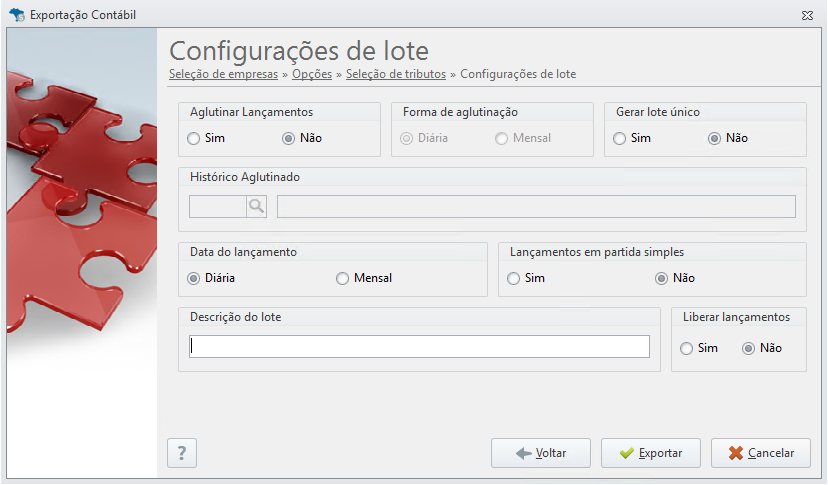
5. Configurar e exportar o lote
5.1 Clique em Avançar.
5.2 Informe a descrição do lote.
5.3 Se necessário, marque a opção para exportar já liberando os lançamentos.
5.4 Clique em Exportar.
Configurações finais do lote antes da exportação.
CONFERÊNCIA FINAL Antes de encerrar o procedimento, confirme se o lote foi gerado no sistema Contábil com o período, movimentos e empresas corretos.
Início › Manuais › Alterdata › SPED Fiscal
SPED Fiscal
Alterdata Fiscal — Geração do arquivo SPED referente à EFD (Escrituração Fiscal Digital).
Objetivo
Por meio desta opção você pode gerar o arquivo SPED referente à EFD (Escrituração Fiscal Digital).
1. Acesso à rotina
1.1 Clique na aba ICMS e IPI, na tela principal do Fiscal.
1.2 Clique em SPED ICMS / SPED ICMS.
Na primeira tela você pode consultar alguns arquivos da Base de Conhecimento referentes às principais dúvidas e/ou informações sobre a rotina.
1.3 Clique em Avançar.
2. Preenchimento das informações
Informe os campos conforme o manual:
Informe o período (mês/ano)
Informe o período que deve ser considerado para apuração dos dados.
Versão do layout
Caso seja necessário, altere a versão do layout de impressão.
Finalidade
Selecione a finalidade do arquivo: Original ou Substituto.
Layout do Bloco K
Selecione o tipo de layout para geração do bloco K: Simplificado, Completo ou Restrito aos saldos de estoque.
Com a publicação do novo Guia Prático da EFD ICMS/IPI, válido a partir de 2023, as empresas que entregam informações pertinentes ao bloco K deverão enviar o registro K010, indicando o tipo de layout adotado na geração das informações do bloco K.
Gerar bloco H - Inventário
Marque esta opção para informar o período e motivo do inventário físico do estabelecimento.
Caso marque a opção gerar Bloco H, será habilitado o campo de período do inventário a ser levado ao arquivo e o Motivo do Inventário onde poderá indicar a opção desejada.
Tipo do Item
Selecione o tipo de item.
CIAP
Marque se o Bloco G deve ser gerado.
3. Geração do arquivo
3.1 Informe o local para geração dos arquivos.
3.2 Clique em Avançar.
3.3 Selecione as empresas que deseja processar.
3.4 Clique em Concluir.
Início › Manuais › Alterdata › SPED Contribuições
MANUAL ALTERDATA
SPED Contribuições
Alterdata Fiscal — Geração pelo Pré-Validador SPED Contribuições.
PrioridadeProcedimento padrão do escritório
SistemaAlterdata Fiscal
RevisãoOutubro/2026
Objetivo
Orientar a geração do arquivo do SPED Contribuições por meio do Pré-Validador disponível no módulo Fiscal do Alterdata, desde o acesso ao menu até a seleção da empresa e a conclusão do processamento.
ATENÇÃO Antes de concluir a geração, confira o período informado, o tipo da declaração e a empresa selecionada.
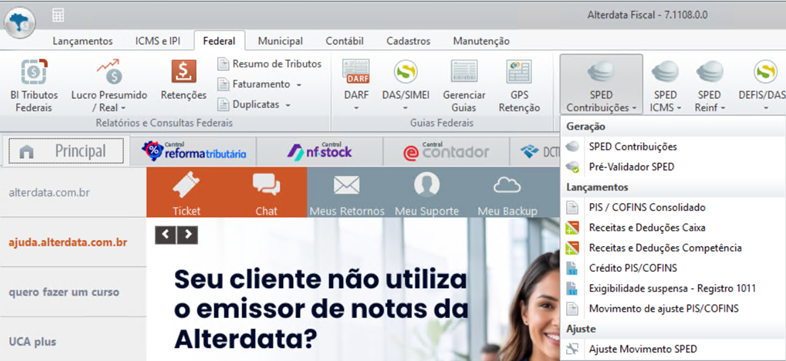
1. Acesso ao Pré-Validador
1.1 Na tela principal do Fiscal, acesse a aba Federal.
1.2 Clique em SPED Contribuições e selecione a opção Pré-Validador SPED.
Acesso ao Pré-Validador SPED Contribuições no Alterdata Fiscal.
1.3 Na tela de Artigos, clique em Avançar. Na tela seguinte, clique novamente em Avançar.
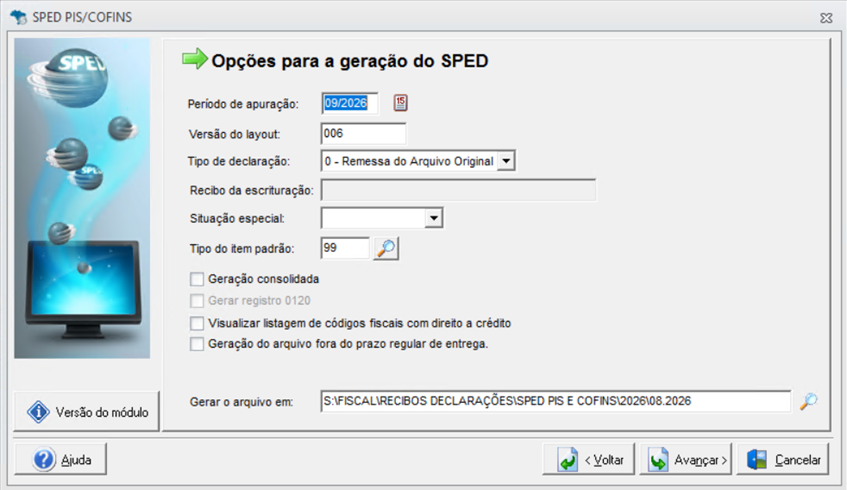
2. Informações para geração
2.1 Informe o período desejado para apuração dos dados e defina se a declaração será Original ou Retificadora.
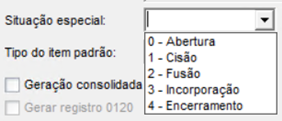
2.2 Caso exista uma situação especial, selecione a opção correspondente apresentada pelo sistema.
Opções de situação especial apresentadas pelo sistema.
2.3 Selecione a pasta em que o arquivo será gerado/salvo e clique em Avançar.
Período, tipo de declaração, situação especial e pasta de geração do arquivo.
3. Seleção da empresa
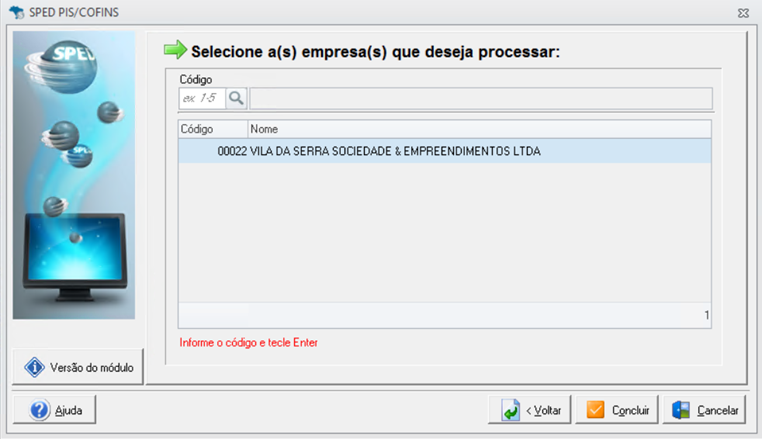
3.1 Informe o código da empresa e pressione Enter para selecioná-la.
3.2 Após confirmar a empresa correta, clique em Concluir.
Seleção da empresa que será processada.
4. Informação complementar e conclusão
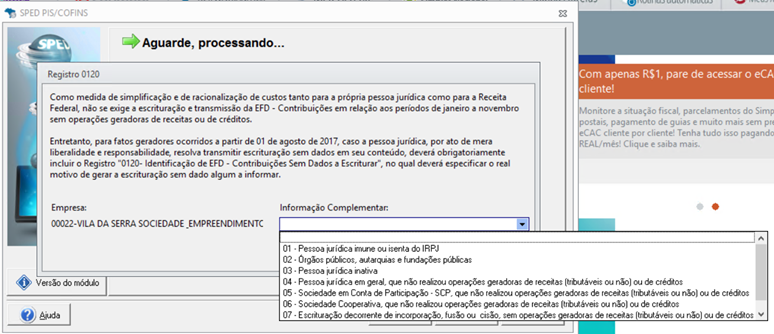
4.1 Durante o processamento, preencha a informação complementar solicitada pelo sistema e clique em OK.
Preenchimento da informação complementar solicitada durante o processamento.
4.2 Após a confirmação das informações, o arquivo será gerado.
CONFERÊNCIA FINAL Confirme se o arquivo foi efetivamente gerado na pasta definida antes de encerrar o procedimento.
Início › Manuais › Alterdata › MIT
MANUAL ALTERDATA
MIT — Lançamentos de Débito
Alterdata Fiscal — Cadastro, localização, edição, exclusão, relatório e geração do arquivo do MIT.
PrioridadeProcedimento padrão do escritório
SistemaAlterdata Fiscal
RevisãoOutubro/2026
Objetivo
Orientar as principais rotinas do MIT no Alterdata Fiscal, desde o cadastro do lançamento de débito até a geração do arquivo.
1. Cadastrar lançamento de débito
1.1 Na tela principal do Fiscal, acesse a aba Federal.
1.2 Clique no menu MIT e depois em Apuração de débitos Federais.
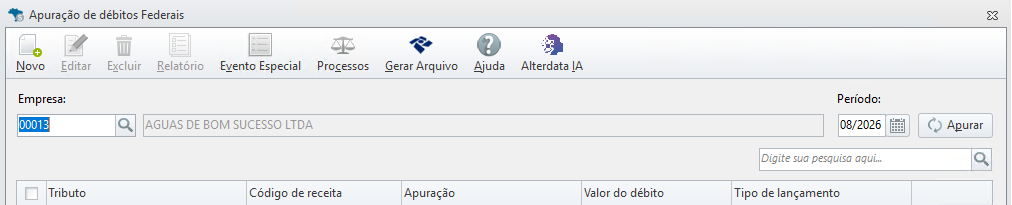
1.3 Selecione a empresa e informe o período.
LUCRO REAL Quando a empresa estiver configurada como Lucro Real, a opção Levantou balanço/balancete de suspensão ou redução será habilitada. Marque-a quando houver levantamento no período que será enviado.
1.4 Clique em Apurar e depois em Novo.
Apuração de débitos Federais — seleção da empresa e do período.
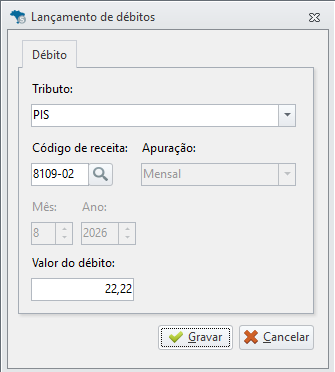
1.5 Selecione o tributo e o código de receita.
1.6 Informe mês e ano, quando os campos estiverem habilitados, e o valor do débito.
Cadastro do tributo, código de receita e valor do débito.
1.7 Clique em Gravar.
2. Localizar lançamento de débito
2.1 Acesse Federal › MIT › Apuração de débitos Federais.
2.2 Selecione a empresa, informe o período e clique em Apurar.
2.3 No campo de pesquisa, informe um dado do lançamento que deseja localizar, como Tributo, Código de receita ou Valor do débito.
3. Editar lançamento de débito
3.1 Localize e marque o lançamento.
3.2 Clique em Editar, realize as alterações necessárias e clique em Gravar.
4. Excluir lançamento de débito
4.1 Localize e marque o lançamento.
4.2 Clique em Excluir e confirme a exclusão.
5. Visualizar relatório
5.1 Acesse Federal › MIT › Apuração de débitos Federais.
5.2 Clique em Relatório, selecione o modo de geração e clique em Concluir.
6. Gerar arquivo
6.1 Na aba Federal, acesse o menu MIT. O arquivo também pode ser gerado pela opção Apuração de débitos Federais › Gerar Arquivo.
6.2 Selecione a empresa e avance.
6.3 Informe o período e os dados do responsável.
OBSERVAÇÃO Por padrão, os dados do responsável são preenchidos com as Informações do Contador cadastradas no WPHD.
6.4 Informe o local para geração do(s) arquivo(s) e conclua a geração.
Início › Manuais Alterdata › Apuração do Simples Nacional
MANUAL ALTERDATA
Apuração do Simples Nacional
Procedimento interno para acessar a Central do Simples Nacional no Alterdata Fiscal, configurar o certificado digital, transmitir a apuração e realizar a retificação quando necessária.
PrioridadeProcedimento padrão do escritório
SistemaAlterdata Fiscal / Simples Nacional
RevisãoOutubro/2026
Antes de iniciar
Certifique-se de que as notas fiscais de serviços prestados estejam devidamente cadastradas no sistema. O correto registro dessas informações é necessário para a transmissão da apuração do Simples Nacional.
01
Acessar a Central do Simples Nacional
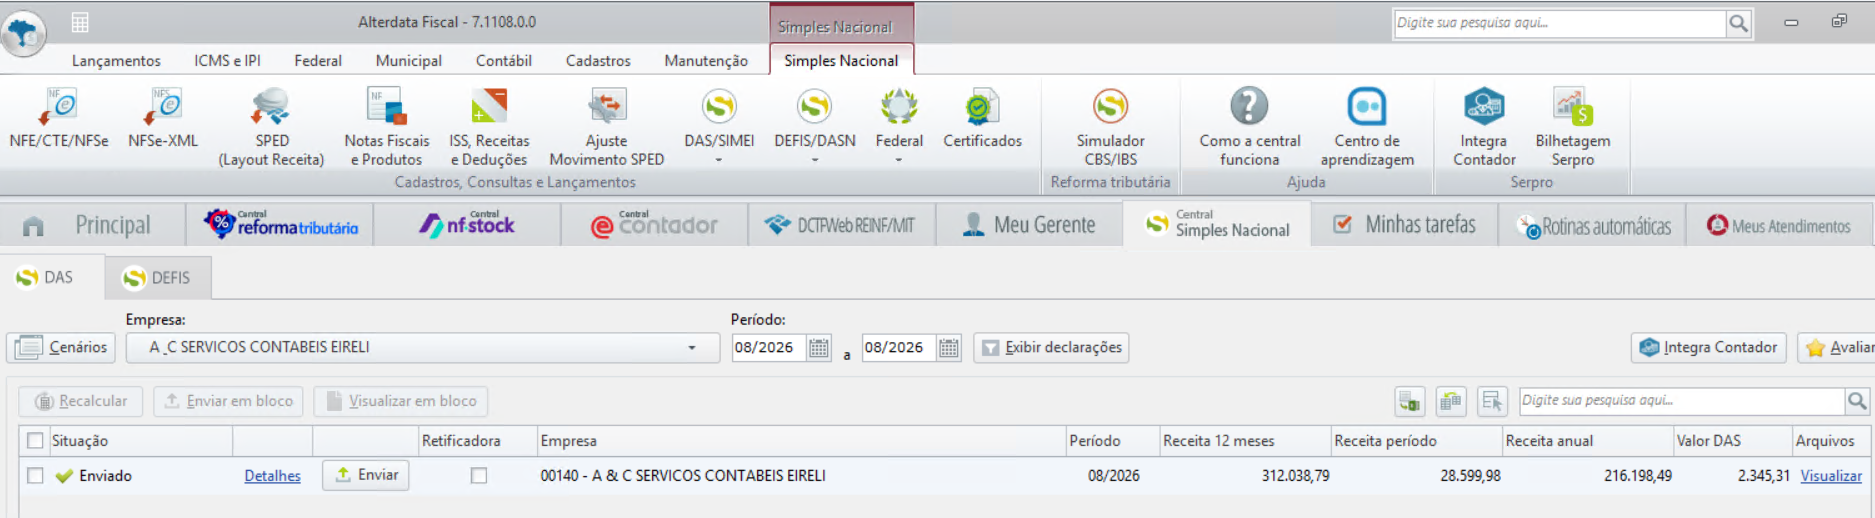
No módulo Fiscal, acesse Central Simples Nacional. Selecione a empresa, informe o período da apuração e clique em Exibir declarações para visualizar as informações disponíveis para transmissão.
02
Configurar o Integra Contador
Antes da transmissão, é necessário configurar o certificado digital utilizado pelo sistema. Na Central do Simples Nacional, clique em Integra Contador, localizado no lado direito da tela.
03
Selecionar o certificado e habilitar DAS e DEFIS
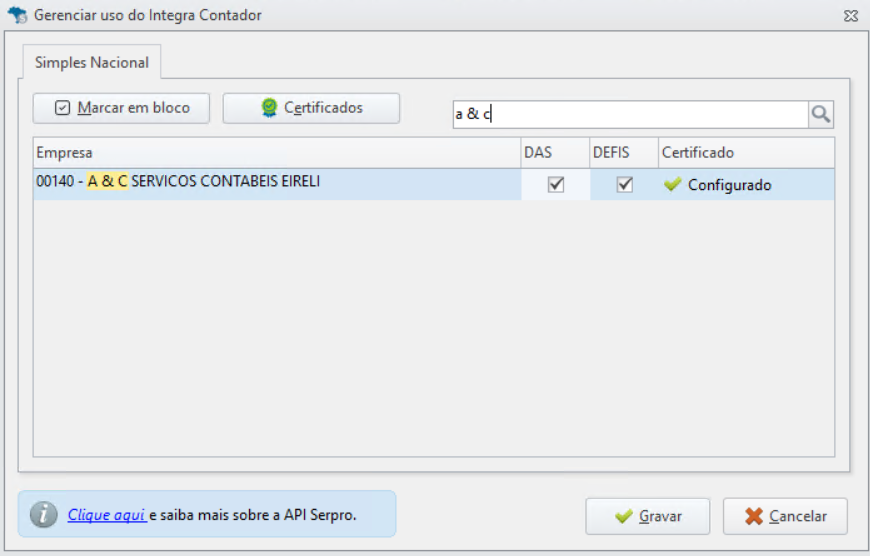
Na tela de gerenciamento do Integra Contador, selecione o certificado digital que será utilizado — da própria empresa ou do procurador, conforme o caso — e habilite as opções DAS e DEFIS. Após concluir a configuração, clique em Gravar.
04
Transmitir a apuração
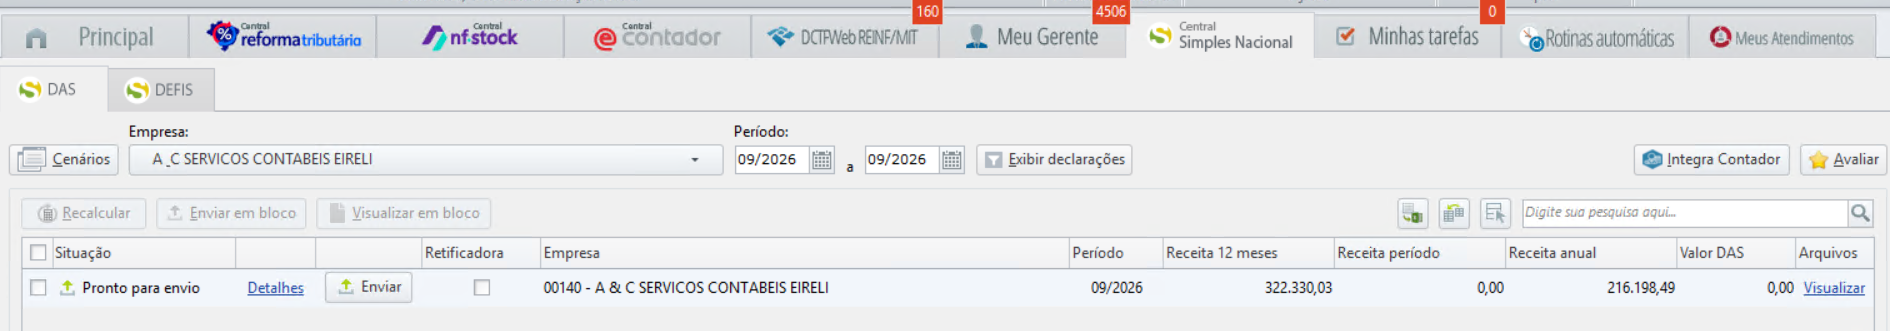
Após gravar a configuração, retorne à tela inicial da Central Simples Nacional. Localize a apuração correspondente ao período e clique em Enviar para realizar a transmissão.
05
Retificar uma apuração
Quando houver necessidade de retificação, selecione a opção Retificadora na linha correspondente à empresa e realize uma nova transmissão pelo botão Enviar.
Atenção Antes de retransmitir, confirme se as informações que motivaram a retificação foram devidamente ajustadas no sistema.
Conferência final
✓ Empresa correta
✓ Período da apuração
✓ Certificado configurado
✓ DAS habilitado
✓ DEFIS habilitada
✓ Situação da transmissão conferida
Início › Manuais › Alterdata › SPED Reinf
MANUAL ALTERDATA
SPED Reinf — Geração e Consulta de Eventos
Procedimento para gerar os eventos da EFD-Reinf no Alterdata Fiscal, configurar o certificado digital e acompanhar os eventos na Central SPED Reinf.
PrioridadeProcedimento padrão do escritório
SistemaAlterdata Fiscal / EFD-Reinf
RevisãoOutubro/2026
ATENÇÃO Este procedimento descreve as opções de geração apresentadas no material de referência. A disponibilidade das telas e o comportamento da rotina devem ser conferidos na versão instalada do Alterdata. A relação de eventos abaixo corresponde ao conteúdo deste manual.
1. Acessar a rotina SPED Reinf
1.1 Na tela principal do Fiscal, clique na aba Federal.
1.2 Acesse SPED Reinf → SPED Reinf.
2. Selecionar o tipo de geração
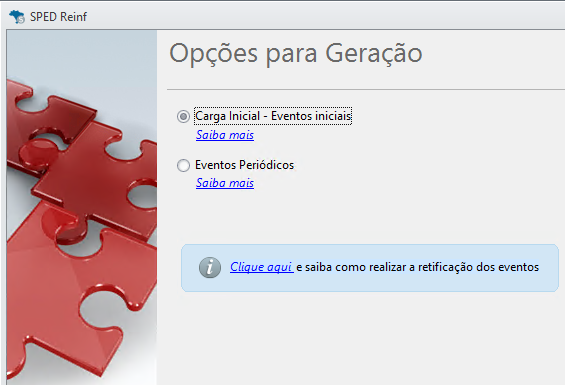
2.1 Selecione a opção adequada à geração que será realizada:
Carga Inicial — Eventos iniciais: grupo de eventos que identifica o contribuinte, com os dados básicos de sua classificação fiscal e estrutura administrativa. É utilizado na entrada da empresa na Reinf.
Eventos Periódicos: opção para os eventos do período de apuração. Informe a data para geração do arquivo. O material de referência relaciona os seguintes eventos:
R-2010 e R-2020: serviços tomados e prestados mediante cessão de mão de obra ou empreitada.
R-2030 e R-2040: recursos recebidos ou repassados para associação desportiva que mantenha equipe de futebol profissional.
R-2050: comercialização da produção e apuração da contribuição previdenciária substitutiva pelas agroindústrias e demais produtores rurais pessoa jurídica.
R-2060: Contribuição Previdenciária sobre a Receita Bruta — CPRB, conforme a Lei nº 12.546/2011 citada no material.
2.2 Para a geração dos eventos periódicos, selecione o período correspondente à apuração mensal.
Seleção do tipo de geração no SPED Reinf.
3. Selecionar as empresas
3.1 Após selecionar o tipo de geração, clique em Avançar.
3.2 Selecione as empresas desejadas.
3.3 Clique novamente em Avançar.
4. Configurar o certificado digital
4.1 Se a empresa ainda não tiver certificado digital configurado, clique em Configurar.
4.2 Informe o tipo de certificado.
4.3 Marque a opção de procuração digital, quando aplicável.
4.4 Informe o PIN ou a senha do certificado.
4.5 Para utilizar um certificado instalado na máquina, marque a opção correspondente.
4.6 Para importar um certificado, informe o caminho do arquivo e clique em Importar.
5. Processar e consultar os eventos
5.1 Clique em Processar.
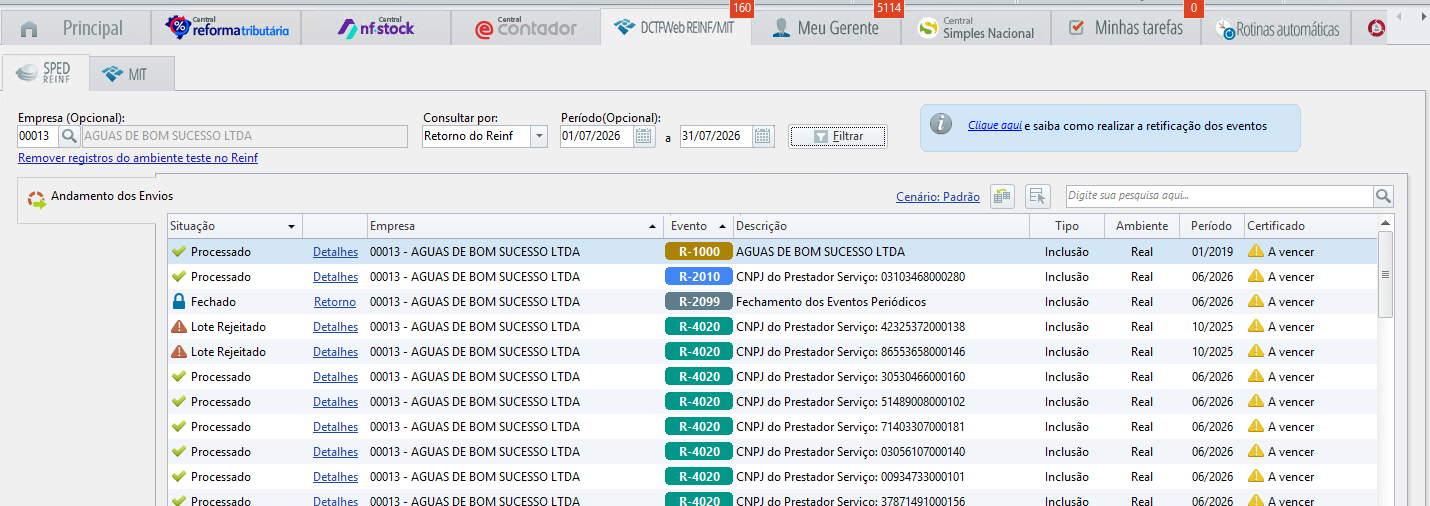
5.2 Após o processamento, acesse a Central SPED Reinf para consultar os eventos.
5.3 Na tela apresentada, utilize os filtros de empresa, consulta e período para localizar os registros. Confira a situação dos eventos e as opções de Detalhes ou Retorno disponíveis.
Central SPED Reinf — consulta e acompanhamento dos eventos.
6. Fechamento e ajustes dos eventos periódicos
O material de referência descreve os seguintes comportamentos da rotina:
Fechamento: junto dos eventos periódicos, o sistema gera o R-2099 — Fechamento dos Eventos Periódicos na Central SPED Reinf. O envio desse evento é manual.
Retificação: após ajustar o movimento, reapure o período e gere novamente os eventos periódicos. Se o fechamento já tiver sido enviado, o procedimento descrito gera e envia automaticamente o R-2098 — Reabertura dos Eventos Periódicos, além de gerar um novo R-2099 para envio manual.
Período sem movimento: o material descreve a geração de um R-2099 para envio manual quando a rotina identifica um período sem movimento. Antes de transmitir, confira a orientação aplicável à empresa e ao período; a geração pelo sistema não define, por si só, a obrigatoriedade de envio.
Exclusão: se a apuração identificar um evento anteriormente enviado que deva ser excluído, o procedimento descrito gera e envia automaticamente o R-9000 — Exclusão de Eventos.
ATENÇÃO AO FECHAMENTO Gerar os eventos periódicos não conclui o envio manual do R-2099 descrito nesta rotina. Confira os eventos na Central SPED Reinf antes de realizar o fechamento do período.
Central de Conhecimento Fiscal › Entendendo as Obrigações
DCTFWeb
Declaração que centraliza a confissão de débitos tributários federais e permite a emissão do DARF a partir das informações recebidas de escriturações e módulos integrados.
O que alimenta a DCTFWeb?
Entre as principais origens estão eSocial, EFD-Reinf e MIT. As contribuições previdenciárias informadas na EFD-Reinf, juntamente com o eSocial, alimentam a DCTFWeb.
Centralização
A entrega e a geração do DARF são feitas de forma centralizada pela matriz, considerando os estabelecimentos da empresa.
Na prática
Antes da transmissão, confira as origens dos débitos, créditos/vinculações e o período de apuração. O MIT passou a integrar à DCTFWeb tributos que antes não chegavam por escrituração fiscal específica.
Central de Conhecimento Fiscal › Entendendo as Obrigações
MIT — Módulo de Inclusão de Tributos
Serviço integrado à DCTFWeb para informar débitos e créditos de tributos administrados pela Receita Federal que não são transmitidos à DCTFWeb por uma escrituração fiscal específica.
O que é informado
Desde o período de apuração 01/2025, o MIT abrange, entre outros, IRPJ, IRRF, IPI, IOF, CSLL, PIS/Pasep e Cofins, conforme as regras do módulo.
Como funciona
O preenchimento pode ser realizado no e-CAC ou por importação de arquivo. Após o encerramento do MIT, as informações seguem para a DCTFWeb e integram a declaração mensal do contribuinte.
Ponto de atenção MIT e DCTFWeb devem ser analisados em conjunto: o MIT é uma origem de informações; a DCTFWeb consolida a declaração.
Central de Conhecimento Fiscal › Entendendo as Obrigações
EFD-Reinf
Escrituração do SPED utilizada para prestar à Receita Federal informações fiscais que, em conjunto com outras escriturações, integram a apuração e a confissão de débitos.
Prazo geral
Os eventos, salvo o R-3010, são enviados até o dia 15 do mês seguinte, com antecipação quando não houver expediente bancário.
R-3010
O evento de receita de espetáculos desportivos possui prazo próprio: até 2 dias úteis após a realização do evento.
Relação com a DCTFWeb
As contribuições previdenciárias apuradas pelos eventos da EFD-Reinf, juntamente com os eventos do eSocial, alimentam a DCTFWeb para confissão do crédito tributário e emissão do DARF.
Central de Conhecimento Fiscal › Entendendo as Obrigações
EFD-Contribuições
Escrituração Digital das Contribuições, integrante do SPED, relacionada às contribuições abrangidas por sua legislação e leiaute.
Prazo
A Receita Federal informa que o prazo de entrega é até o 10º dia útil do segundo mês subsequente ao período de referência, regra aplicável aos períodos abrangidos.
Consulta prática
Na rotina fiscal, a conferência deve considerar os documentos e operações do período, cadastros, natureza das receitas e créditos e a consistência com as demais apurações.
Central de Conhecimento Fiscal › Entendendo as Obrigações
ECD — Escrituração Contábil Digital
Escrituração integrante do SPED voltada à transmissão digital da escrituração contábil nos casos previstos na legislação.
Prazo regular
A ECD deve ser transmitida até o último dia útil de junho do ano subsequente ao ano-calendário a que se refere. Situações especiais possuem regras próprias.
Central de Conhecimento Fiscal › Entendendo as Obrigações
ECF — Escrituração Contábil Fiscal
Escrituração fiscal anual que reúne informações fiscais das pessoas jurídicas abrangidas pela obrigação.
Prazo regular
Até o último dia útil de julho do ano subsequente ao ano-calendário da escrituração.
Quem entrega
Em regra, pessoas jurídicas tributadas pelo lucro real, arbitrado ou presumido, além de imunes e isentas, observadas as exceções legais.
Exceções importantes
Entre as exceções indicadas pela Receita estão as pessoas jurídicas optantes pelo Simples Nacional, órgãos públicos, autarquias e fundações públicas e determinadas pessoas jurídicas inativas durante todo o ano-calendário.
Central de Conhecimento Fiscal › Entendendo as Obrigações
PGDAS-D
Aplicativo utilizado pelos optantes do Simples Nacional para apuração mensal dos tributos devidos no regime e geração do DAS.
Prazo mensal
A agenda tributária da Receita Federal indica a apresentação do PGDAS-D até o dia 20 do mês subsequente ao período de apuração, observadas as regras de vencimento aplicáveis.
Na rotina fiscal
A correta segregação das receitas, atividades, anexos, retenções e demais características da operação influencia diretamente a apuração. O manual oficial do PGDAS-D e DEFIS deve ser consultado nas situações específicas.
Central de Conhecimento Fiscal › Entendendo as Obrigações
DEFIS
Declaração de Informações Socioeconômicas e Fiscais apresentada pelas empresas optantes pelo Simples Nacional, conforme as regras do regime.
O que consultar
Para preenchimento e prazo, utilize o manual vigente do PGDAS-D e DEFIS e as orientações do Portal do Simples Nacional. A Central manterá o link oficial para evitar o uso de versões desatualizadas.
Boa prática Antes da transmissão, confronte as informações anuais com as apurações mensais do PGDAS-D e com os dados contábeis disponíveis.
Central de Conhecimento Fiscal › Ferramentas Fiscais › Consulta CNAE
Consulta CNAE — Simples Nacional
Consulte orientações de enquadramento por CNAE, possíveis anexos e necessidade de Fator R. Resultado orientativo: a atividade efetivamente exercida e as regras vigentes devem ser conferidas antes da opção ou apuração.
Para atividades efetivamente sujeitas ao Fator R, informe os valores dos últimos 12 meses, observando as regras de composição da folha e da receita.
O resultado do Fator R somente define o anexo quando a atividade estiver sujeita a essa regra.
Central de Conhecimento Fiscal › Ferramentas Fiscais
Ferramentas Fiscais
Área prática para cálculos e simulações internas. As ferramentas apoiam a conferência, mas não substituem a apuração nos sistemas oficiais nem a análise das particularidades da operação.
Calculadora de Fator R
Informe a folha de salários e a receita bruta acumuladas nos 12 meses anteriores ao período de apuração. A ferramenta calcula a relação percentual e apresenta a indicação operacional para atividades sujeitas ao Fator R.
Resultado —
Informe os valores para calcular.
Atenção: o resultado é apoio à análise. O enquadramento depende de a atividade estar sujeita ao Fator R e das regras do art. 18 da LC 123/2006 e da regulamentação do CGSN. A composição da FS12 deve seguir as regras aplicáveis.
Calculadora do Simples Nacional
Simulação rápida com base no RBT12, faturamento do mês e Anexo selecionado. A ferramenta identifica automaticamente a faixa, calcula a alíquota efetiva e estima o DAS.
Faixa identificada—
Alíquota efetiva—
DAS estimado—
Informe os valores para visualizar a memória do cálculo.
Uso orientativo: a estimativa não substitui a apuração no PGDAS-D. Segregações de receita, sublimites, retenções, monofásicos, substituição tributária, ISS e outras particularidades podem alterar o valor efetivo.
Base legal relacionadaConsulte as tabelas dos Anexos I a V e as regras do Simples Nacional na página da LC 123/2006.
Central de Conhecimento Fiscal › Ferramentas Fiscais › Lucro Presumido
Lucro Presumido — Manual e Calculadora
Guia prático para identificar percentuais de presunção e simular IRPJ, adicional de IRPJ, CSLL, PIS e Cofins. A calculadora permite combinar receitas de atividades diferentes no mesmo trimestre.
Regra especial de 2026Para IRPJ, desde janeiro de 2026, os percentuais de presunção recebem acréscimo de 10% sobre a parcela da receita sujeita à presunção que exceder o limite proporcional de R$ 5 milhões no ano. Em trimestre completo, o limite é R$ 1,25 milhão. Para a CSLL, a regra produz efeitos a partir de abril de 2026.
Atividade imobiliária de venda/incorporação elegível
8%
12%
Construção por empreitada com todos os materiais
8%
12%
Construção por administração/mão de obra/emprego parcial de materiais
32%
32%
Atenção: serviços hospitalares/auxílio diagnóstico e determinadas atividades de construção ou imobiliárias dependem de requisitos específicos. Se os requisitos não forem atendidos, o percentual pode ser diferente. Receitas financeiras, ganhos de capital e outras receitas adicionadas integralmente à base exigem tratamento próprio e não estão incluídas nesta calculadora simplificada.
Calculadora trimestral — IRPJ e CSLL
Receitas por atividade
Será adicionada integralmente às bases de IRPJ e CSLL.
Receita total informada—
IRPJ + adicional—
(−) IRPJ retido—
IRPJ a recolher—
CSLL 9%—
(−) CSLL retida—
CSLL a recolher—
Total líquido a recolher—
Informe as receitas para visualizar a memória da apuração.
PIS e Cofins — regime cumulativo
Como referência geral do regime cumulativo, a ferramenta abaixo aplica PIS de 0,65% e Cofins de 3% sobre a receita tributável informada. Utilize apenas para receitas sujeitas às alíquotas gerais.
PIS 0,65%—
Cofins 3%—
Total—
Não use a alíquota geral automaticamente para receitas com tributação monofásica, alíquota zero, substituição, regimes específicos, exclusões ou outros tratamentos diferenciados.
Fontes oficiais para conferênciaReceita Federal — regras do Lucro Presumido, CSLL e alterações de 2026.↗ Regras de 2026 — Receita Federal
Central de Conhecimento Fiscal › Entendendo as Obrigações
DeRE — Declaração de Regimes Específicos NOVO · 2026
Novo documento fiscal eletrônico da Reforma Tributária do Consumo, criado para viabilizar a apuração do IBS e da CBS nos regimes específicos em que a tributação exige controles próprios de margens, deduções e bases de cálculo.
Quem está obrigado?Prestadores de serviços financeiros, operadoras de planos de assistência à saúde — inclusive planos funerários e de saúde animal — e entidades que explorem concursos de prognósticos. A entrega é consolidada pelo CNPJ raiz, abrangendo matriz e filiais.
📅 Cronograma atual
1ª fase — desde 01/10/2026O Ambiente da DeRE passou a receber os eventos de tabela D-1001 — Informações do Contribuinte e D-1011 — Plano Geral de Contas Comentado (PGCC). 01/10 é o início da recepção, não o prazo final: esses eventos precisam estar processados com sucesso antes dos eventos mensais da competência outubro/2026.
2ª fase — competência 10/2026 · prazo 15/11/2026Primeira escrituração mensal: D-1101 Balancete Mensal; D-1106 Identificação de Aplicações Financeiras, quando aplicável; D-1121 Relação de Deduções Utilizadas na Apuração; D-2101 Débito em Operações com Títulos de Dívida com Oferta Pública, quando aplicável; e D-1199 Fechamento Mensal. A reabertura utiliza o D-1198.
Demais eventos — 01/01/2027Os eventos não abrangidos pelas etapas anteriores entram no cronograma a partir de janeiro de 2027, conforme a regulamentação e a documentação técnica aplicáveis.
⚙ Como funciona
A DeRE não possui tela de digitação manual nem PGD. A transmissão ocorre por integração dos sistemas do contribuinte com o Ambiente Nacional, via API/Web Service. Os endpoints oficiais de produção foram divulgados em 28/09/2026 e a recepção dos eventos de tabela em produção começou em 01/10/2026 às 09h, horário de Brasília.
📦 Versão técnica vigente
Pacote técnico v1.2.0, publicado em setembro de 2026. A versão acrescentou controle de deduções da base de cálculo, reabertura de competência e a primeira etapa dos eventos periódicos transacionais das séries D-2000, D-3000 e D-4000. A documentação inclui leiautes, tabelas, regras de validação e arquivos XSD.
🧾 E as notas fiscais?
A DeRE não elimina genericamente NF-e ou NFS-e. Durante a transição, documentos fiscais continuam sendo utilizados para outros tributos, como ISS e ICMS, e receitas fora do regime específico seguem as regras normais de documentação. Para as receitas próprias abrangidas pelo regime específico, devem ser observadas as regras próprias da DeRE e da Reforma Tributária.
Atenção para o FiscalAntes de tratar uma empresa como obrigada, confirme se a atividade está efetivamente abrangida pelos regimes específicos. A DeRE é uma obrigação setorial e não uma nova declaração mensal aplicável indistintamente a todas as empresas.
🔎 Fontes e acompanhamento
Portal oficial da DeRE — SPEDCentraliza documentação técnica, manuais, perguntas frequentes, atos e notas orientativas.↗ Abrir página oficial da DeRE
Perguntas Frequentes — Receita FederalOrientações sobre obrigatoriedade, abrangência, transmissão e funcionamento.↗ Abrir Perguntas Frequentes
Cronograma da Reforma TributáriaDatas oficiais de início das fases da DeRE e demais documentos fiscais eletrônicos.↗ Abrir cronograma oficial
Atualizado em 02/10/2026 com base nas publicações oficiais da Receita Federal, SPED e CGIBS. Como a implementação da DeRE é incremental, versões posteriores dos leiautes, manuais e regras devem ser acompanhadas.
Central de Conhecimento Fiscal › Legislação Fiscal
Simples Nacional — Resolução CGSN nº 140/2018
Regulamentação operacional do Simples Nacional, com regras sobre opção, exclusão, receita bruta, cálculo, segregação, PGDAS-D, DEFIS, sublimites e demais procedimentos.
Para o Fiscal, vale consultar:apuração e segregação de receitas, opção/exclusão, obrigações acessórias, sublimites, retenções e regras operacionais do regime.
Uso na Central
Utilize esta página como referência de consulta e valide o texto vigente na fonte oficial antes de concluir casos concretos.
Central de Conhecimento Fiscal › Legislação Fiscal
IRPJ e CSLL — Lei nº 9.249/1995
Norma central do IRPJ e da CSLL. Contém, entre outros pontos, alíquota do IRPJ e regras relacionadas às bases de cálculo e percentuais utilizados no Lucro Presumido.
Uso no Lucro Presumido:percentuais de presunção, alíquota do IRPJ, adicional e regras que afetam a determinação do imposto e da CSLL.
Uso na Central
Utilize esta página como referência de consulta e valide o texto vigente na fonte oficial antes de concluir casos concretos.
Central de Conhecimento Fiscal › Legislação Fiscal
Tributação Federal — Lei nº 9.430/1996
Disciplina diversos temas da legislação tributária federal. Para o Lucro Presumido, é referência importante para período de apuração trimestral e determinação da base presumida.
Para o Fiscal, vale consultar:fechamento trimestral, determinação do lucro presumido, pagamento, acréscimos e demais regras tributárias federais.
Uso na Central
Utilize esta página como referência de consulta e valide o texto vigente na fonte oficial antes de concluir casos concretos.
Central de Conhecimento Fiscal › Legislação Fiscal
LC nº 224/2025 — Benefícios Fiscais
Dispõe sobre a redução de incentivos e benefícios tributários federais e alterou regras com impacto direto no Lucro Presumido a partir de 2026.
Impacto no Lucro PresumidoÉ a base legal do acréscimo de 10% nos percentuais de presunção aplicável à parcela da receita que exceder o limite legal, observada a proporcionalização por período e por atividade.
Fonte oficialPresidência da República — legislação federal.↗ Abrir LC 224/2025
Central de Conhecimento Fiscal › Legislação Fiscal
IN RFB nº 2.305/2025
Regulamenta a redução linear dos incentivos e benefícios de natureza tributária, financeira ou creditícia concedidos no âmbito da União.
Acompanhamento necessárioA norma está diretamente relacionada à LC 224/2025 e teve seu Anexo Único posteriormente substituído pela IN RFB nº 2.307/2026. Por isso, deve permanecer no Radar Legislativo.
Central de Conhecimento Fiscal › Legislação Fiscal
IN RFB nº 2.307/2026
Substitui o Anexo Único da IN RFB nº 2.305/2025, relacionada à redução linear de incentivos e benefícios tributários, financeiros ou creditícios da União.
Por que acompanharÉ uma norma diretamente vinculada à aplicação prática da LC 224/2025 e da IN RFB 2.305/2025. Alterações neste ato podem afetar a identificação dos benefícios alcançados pelas novas regras.
Central de Conhecimento Fiscal › Legislação Fiscal
Reforma Tributária — Lei Complementar nº 227/2026
Integra a regulamentação da Reforma Tributária do consumo e deve ser analisada em conjunto com a LC 214/2025 e demais atos regulamentares.
Para o Fiscal, vale acompanhar:efeitos sobre IBS/CBS, Comitê Gestor, transição e reflexos regulatórios que alcancem empresas do Simples Nacional e demais regimes.
Uso na Central
Utilize esta página como referência de consulta e valide o texto vigente na fonte oficial antes de concluir casos concretos.
Acompanhe, em um único painel, as normas cadastradas na Central Fiscal e o resultado da última verificação automática disponível.
14fontes monitoradas
0fontes conferidas
0alterações identificadas
14aguardando verificação
O painel resume o estado registrado pelo Monitor Legislativo. A análise de uma alteração deve ser concluída na página da norma e confirmada na fonte oficial.
Central de Conhecimento Fiscal › Legislação Fiscal
ISSQN — Lei Complementar nº 116/2003
Norma nacional de referência do Imposto Sobre Serviços de Qualquer Natureza (ISSQN), de competência dos Municípios e do Distrito Federal.
Para o Fiscal, vale conhecer principalmente:incidência e lista de serviços; local em que o imposto é devido; responsabilidade tributária/retenção; base de cálculo e limites de alíquota, sempre em conjunto com a legislação municipal aplicável.
Visão rápida
O art. 1º estabelece como fato gerador a prestação dos serviços constantes da lista anexa. A própria lei contém regras nacionais que devem ser combinadas com a legislação do município competente.
Texto oficial e atualizadoPresidência da República — Planalto.↗ Abrir LC 116/2003
Central de Conhecimento Fiscal › Legislação Fiscal
Simples Nacional — Lei Complementar nº 123/2006
Lei complementar que institui o Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte e estabelece a base legal do Simples Nacional.
Para o Fiscal, vale consultar:enquadramento e limites, vedações, opção e exclusão, tributos abrangidos, regras de apuração e tratamento diferenciado das ME e EPP.
Uso na Central
Esta página funciona como ponto de partida. Em casos concretos, consulte também a Resolução CGSN vigente, manuais do Portal do Simples Nacional e alterações legislativas posteriores.
Ferramentas relacionadasUse as calculadoras para simular o Simples Nacional e o Fator R.
Anexos do Simples Nacional
Consulta rápida das tabelas de alíquotas nominais e parcelas a deduzir dos Anexos I a V da LC 123/2006. As tabelas abaixo reproduzem as faixas vigentes desde 01/01/2018.
Anexo I — Comércio
Receitas de comércio.
Faixa
Receita Bruta em 12 meses (RBT12)
Alíquota nominal
Parcela a deduzir
1ª
Até R$ 180.000,00
4,00%
R$ 0,00
2ª
R$ 180.000,01 a R$ 360.000,00
7,30%
R$ 5.940,00
3ª
R$ 360.000,01 a R$ 720.000,00
9,50%
R$ 13.860,00
4ª
R$ 720.000,01 a R$ 1.800.000,00
10,70%
R$ 22.500,00
5ª
R$ 1.800.000,01 a R$ 3.600.000,00
14,30%
R$ 87.300,00
6ª
R$ 3.600.000,01 a R$ 4.800.000,00
19,00%
R$ 378.000,00
Anexo II — Indústria
Receitas de atividades industriais.
Faixa
Receita Bruta em 12 meses (RBT12)
Alíquota nominal
Parcela a deduzir
1ª
Até R$ 180.000,00
4,50%
R$ 0,00
2ª
R$ 180.000,01 a R$ 360.000,00
7,80%
R$ 5.940,00
3ª
R$ 360.000,01 a R$ 720.000,00
10,00%
R$ 13.860,00
4ª
R$ 720.000,01 a R$ 1.800.000,00
11,20%
R$ 22.500,00
5ª
R$ 1.800.000,01 a R$ 3.600.000,00
14,70%
R$ 85.500,00
6ª
R$ 3.600.000,01 a R$ 4.800.000,00
30,00%
R$ 720.000,00
Anexo III — Serviços
Receitas de serviços enquadradas no Anexo III; verifique as regras da atividade e, quando aplicável, o Fator R.
Faixa
Receita Bruta em 12 meses (RBT12)
Alíquota nominal
Parcela a deduzir
1ª
Até R$ 180.000,00
6,00%
R$ 0,00
2ª
R$ 180.000,01 a R$ 360.000,00
11,20%
R$ 9.360,00
3ª
R$ 360.000,01 a R$ 720.000,00
13,50%
R$ 17.640,00
4ª
R$ 720.000,01 a R$ 1.800.000,00
16,00%
R$ 35.640,00
5ª
R$ 1.800.000,01 a R$ 3.600.000,00
21,00%
R$ 125.640,00
6ª
R$ 3.600.000,01 a R$ 4.800.000,00
33,00%
R$ 648.000,00
Anexo IV — Serviços
Receitas de serviços enquadradas no § 5º-C do art. 18. A CPP, em regra, não integra o DAS deste Anexo.
Faixa
Receita Bruta em 12 meses (RBT12)
Alíquota nominal
Parcela a deduzir
1ª
Até R$ 180.000,00
4,50%
R$ 0,00
2ª
R$ 180.000,01 a R$ 360.000,00
9,00%
R$ 8.100,00
3ª
R$ 360.000,01 a R$ 720.000,00
10,20%
R$ 12.420,00
4ª
R$ 720.000,01 a R$ 1.800.000,00
14,00%
R$ 39.780,00
5ª
R$ 1.800.000,01 a R$ 3.600.000,00
22,00%
R$ 183.780,00
6ª
R$ 3.600.000,01 a R$ 4.800.000,00
33,00%
R$ 828.000,00
Anexo V — Serviços
Receitas de serviços enquadradas no § 5º-I do art. 18; verifique a aplicação do Fator R quando cabível.
Faixa
Receita Bruta em 12 meses (RBT12)
Alíquota nominal
Parcela a deduzir
1ª
Até R$ 180.000,00
15,50%
R$ 0,00
2ª
R$ 180.000,01 a R$ 360.000,00
18,00%
R$ 4.500,00
3ª
R$ 360.000,01 a R$ 720.000,00
19,50%
R$ 9.900,00
4ª
R$ 720.000,01 a R$ 1.800.000,00
20,50%
R$ 17.100,00
5ª
R$ 1.800.000,01 a R$ 3.600.000,00
23,00%
R$ 62.100,00
6ª
R$ 3.600.000,01 a R$ 4.800.000,00
30,50%
R$ 540.000,00
Fórmula da alíquota efetiva Alíquota efetiva = [(RBT12 × alíquota nominal) − parcela a deduzir] ÷ RBT12
Atenção: a tabela ajuda a calcular a alíquota efetiva, mas o enquadramento no Anexo depende da atividade e das regras aplicáveis. Para serviços sujeitos ao Fator R, confirme o enquadramento entre os Anexos III e V. Consulte sempre a legislação consolidada e a Resolução CGSN vigente.
Texto oficial e atualizadoPresidência da República — Planalto.↗ Abrir LC 123/2006
Central de Conhecimento Fiscal › Legislação Fiscal
Imposto de Renda — Decreto nº 9.580/2018 (RIR/2018)
Regulamento do Imposto sobre a Renda e Proventos de Qualquer Natureza. Consolida e regulamenta extensa parte da legislação do imposto de renda.
Uso no setor Fiscal:referência para regras de tributação, fiscalização, arrecadação e administração do Imposto sobre a Renda. Para IRPJ e CSLL, deve ser utilizado em conjunto com a legislação específica e atos normativos vigentes.
Central de Conhecimento Fiscal › Legislação Fiscal
IBS, CBS e Imposto Seletivo — LC nº 214/2025
Lei Complementar que institui o IBS, a CBS e o Imposto Seletivo e integra a regulamentação da Reforma Tributária do consumo.
Atenção para 2026
A Receita Federal orienta que, a partir de 1º de janeiro de 2026, os contribuintes abrangidos devem observar as novas exigências de documentos fiscais eletrônicos com destaque de CBS e IBS conforme as regras e notas técnicas aplicáveis, além das demais obrigações previstas para a transição.
Central de Conhecimento Fiscal › Órgãos e Portais › Alíquotas de ISSQN
Alíquotas de ISSQN — Municípios
Acesso rápido à página oficial do Portal Nacional da NFS-e destinada à consulta das alíquotas de ISSQN disponibilizadas para os municípios.
Para que utilizar
Use esta consulta como apoio na conferência da alíquota de ISSQN informada para o município envolvido na prestação de serviços e na emissão ou revisão de NFS-e.
Ao utilizar a consulta, confirme o município correto e valide a informação com a legislação municipal aplicável sempre que o caso exigir análise específica.
Central de Conhecimento Fiscal › Órgãos e Portais
Órgãos e Portais Oficiais
Atalhos para as principais fontes oficiais utilizadas pelo setor Fiscal. Prefira sempre os portais oficiais para legislação, manuais, agenda tributária e transmissão de obrigações.
Painel de análise por ato concessivo para operações de transporte, indústria e locação. Nenhum prazo, crédito ou benefício é presumido: prevalecem o termo individual e a legislação estadual.
Ficha de conferência do RET
Preencha para estruturar a análise. Os dados ficam apenas nesta tela e não são enviados ou gravados em cadastro.
Roteiro de auditoria
Conferir titular, estabelecimentos abrangidos, vigência e alterações do ato.
Identificar operações, mercadorias, prestações e estabelecimentos efetivamente beneficiados.
Verificar reflexos em ICMS próprio, ICMS-ST, créditos, EFD ICMS/IPI e documentos fiscais.
Conferir contrapartidas, metas, obrigações acessórias e hipóteses de suspensão ou cassação.
Registrar prazos especiais e renovação somente após leitura do ato concessivo.
Confrontar apuração normal e apuração com RET, documentando memória de cálculo e fundamento.
Roteiro de conferência para empresas de transporte, indústria e locação, incluindo tratamento de regimes especiais (RET). O enquadramento depende da atividade efetiva, documentação e legislação aplicável.
1. Apuração do IRPJ e da CSLL
Identifique a opção por apuração trimestral ou anual com estimativas mensais; reconcilie resultado contábil e ajustes fiscais, adições, exclusões e compensações no e-Lalur/e-Lacs; confira retenções, estimativas, balancetes de suspensão/redução e controles de prejuízo fiscal e base negativa.
2. PIS/Cofins não cumulativos
Segregue receitas por tratamento tributário e revise créditos com fundamento legal e documentação. Examine insumos segundo essencialidade/relevância, aquisições, energia, depreciação e fretes, evitando automatizar créditos apenas pela descrição da despesa. Observe a legislação de transição da reforma tributária.
3. Transporte
Confira CT-e, MDF-e, subcontratação, redespacho, ICMS por UF e modalidade, substituição tributária nas prestações, combustível, manutenção, pedágio e contratos. Créditos de PIS/Cofins exigem análise individual; fretes entre estabelecimentos e locação de veículos têm jurisprudência específica.
4. Indústria
Concilie NF-e, EFD ICMS/IPI, inventário e Bloco K quando aplicável. Revise NCM, CEST, IPI, ICMS-ST, DIFAL, industrialização por encomenda, transferências, CIAP e custos de produção. Classificação de mercadoria e acordos interestaduais são essenciais para ST.
5. Locação
Diferencie locação pura de bens móveis, locação de imóveis e contratos mistos com prestação de serviços. Analise receitas, retenções, ativo imobilizado, depreciação, PIS/Cofins e eventual incidência de ISS ou outros tributos segundo a operação efetiva.
6. RET e regimes especiais
RET pode indicar regimes diferentes. Cadastre por empresa: ente concedente (federal/estadual), ato ou termo, vigência, tributos alcançados, benefícios, contrapartidas, obrigações e prazo específico de recolhimento. Não confundir o RET federal da incorporação imobiliária com regime especial estadual de ICMS.
7. Obrigações e fechamento
Concilie EFD-Contribuições, EFD ICMS/IPI, ECD, ECF, e-Lalur/e-Lacs, DCTFWeb/MIT e demais declarações aplicáveis; cruze tributos apurados, pagamentos, créditos, saldos e escriturações antes da entrega.
Vencimentos e obrigações organizados por competência e regime tributário, com acesso direto aos conteúdos da Central.
📋0Total de obrigações
🟠0Próximos 7 dias
🟢0Restante do mês
Regras automáticas ativas.
Como funciona: a competência gera automaticamente os vencimentos pelas regras cadastradas. Finais de semana são ajustados apenas nas obrigações cuja regra já está cadastrada. Nos ISSQN municipais, a data-base é exibida sem deslocamento automático até validação da regra local de dia não útil. Feriados e alterações excepcionais devem ser confirmados na fonte oficial; o botão de atualização refaz os cálculos e abre a Agenda Tributária da Receita para conferência.
ICMS e DIFAL — MG, SP e RJ
Consulta de prazos-base por competência. Selecione o estado e a operação: ICMS normal, DIFAL de entrada e DIFAL de venda a consumidor final não contribuinte têm regras distintas. As datas exibidas não consideram feriados nem ajustes de expediente bancário.
Competência considerada: —. Para São Paulo, o ICMS próprio exige consulta ao CPR/CNAE; não será atribuída data genérica.
Consulte o local de incidência do ISS conforme o art. 3º da LC 116/2003. A regra geral é o estabelecimento prestador; os incisos do art. 3º trazem as exceções.
Importante: esta ferramenta identifica a regra territorial da LC 116/2003. Retenção, responsabilidade tributária, cadastro municipal e outras exigências devem ser conferidos também na legislação do município envolvido. Há ainda situações especiais no art. 3º, como serviço proveniente do exterior (inciso I), serviços em águas marítimas (§ 3º) e a hipótese do § 4º relacionada ao descumprimento da alíquota mínima.